사례 한눈에 보기
매출 급감·사업자금 대출로 개인회생 — 사례 요약
2019년 창업 자금을 대출로 마련한 뒤 코로나19로 매출이 급감하고, 사고로 인한 입원까지 겹쳐 대환대출을 반복하다 채무가 약 3억 1,270만 원에 이른 30대 의뢰인의 개인회생 사례입니다. 폐업 후 취업했지만 급여만으로는 감당할 수 없어 대구회생법원에 신청했고, 월 변제금 701,028원에 변제 기간 60개월로 정리되었습니다.
- 절차
- 개인회생
- 연령대
- 30대
- 직업
- 직장인
- 채무액
- 약 3억 1,270만 원
- 관할 법원
- 대구회생법원
- 월 변제금
- 701,028원
- 변제 기간
- 60개월
- 결과
- 탕감률 85.8%
이 사건의 핵심 쟁점
- 창업 자금을 카드론·사업자대출로 조달한 뒤 코로나19로 매출이 급감한 경위
- 사고로 인한 입원과 매출 회복 지연 속에 반복된 대환대출
- 거치기간 종료로 상환 부담이 급증하고 폐업 후 급여소득만 남은 상황
해결 과정
- 폐업 후 취업해 급여소득자로 개인회생을 신청했고, 사업 실패 경위와 대출 사용처를 정리해 제출했습니다.
이 사건의 숫자 읽기
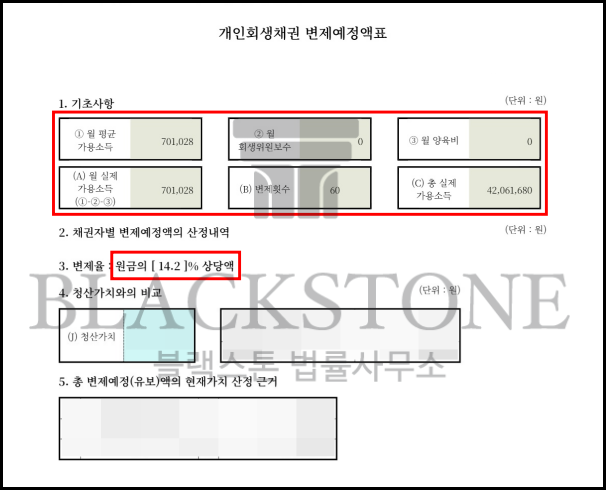
- 월 변제금 701,028원 × 60개월 = 총 변제액 42,061,680원(약 4,206만 원)입니다.
- 채무액 312,699,484원 가운데 약 4,206만 원을 갚는 계획으로, 변제율은 약 13.5%입니다.
- 재산 가치는 35,560,010원(약 3,556만 원)로, 총 변제액이 재산 가치보다 많습니다. 개인회생은 총 변제액이 청산가치 이상이어야 인가됩니다(채무자회생법 제614조 제1항 제4호).
- 부양가족 1명, 원문에 적힌 월 소득은 2,136,236원입니다. 월 변제금은 그 가운데 약 33%이고, 소득에서 변제금을 뺀 금액은 월 1,435,208원(약 144만 원)입니다.
- 변제기간은 60개월입니다. 법은 변제기간을 원칙 3년(36개월)으로 하되 필요한 경우 최장 5년까지 정할 수 있게 합니다(제611조 제5항).
위 수치는 게시된 사건 자료의 금액을 그대로 계산한 것입니다. 개별 사건의 결과는 소득·재산·부양가족·관할 법원에 따라 달라집니다.
이 사례로 보는 질문
Q사업하다 진 빚도 개인회생이 되나요?
A됩니다. 이 사례에서는 창업 자금 대출과 운영자금 대출로 생긴 채무를 개인회생으로 정리했습니다. 폐업 후 급여소득자가 되면 급여를 기준으로 변제계획을 세웁니다.
Q채무가 3억 원이 넘어도 개인회생을 신청할 수 있나요?
A신청할 수 있습니다. 개인회생은 담보 없는 채무 10억 원, 담보부 채무 15억 원 이하이면 신청할 수 있습니다(채무자회생법 제579조). 이 사례의 채무액은 약 3억 1,270만 원입니다.
Q변제 기간이 60개월인 이유는 무엇인가요?
A법은 변제기간을 원칙 3년(36개월)으로 하되 필요한 경우 최장 5년까지 정할 수 있게 합니다(제611조 제5항). 실제 기간은 소득과 재산, 청산가치 보장 여부에 따라 사건마다 달라집니다.
비슷한 상황 더 알아보기
이 사례는 블랙스톤 법률사무소가 수행한 개별 사건의 결과이며, 채무액·소득·재산·관할 법원 등 사정에 따라 결과는 달라질 수 있습니다. 같은 결과를 보장하지 않습니다.
· 담당: 이승진 변호사 (대한변호사협회 등록 도산 전문 변호사, 등록 제15101호) · 게시일 2026-09-23
1. 개요
의뢰인은 사업을 시작하며 매장 보증금과 집기 마련을 위해 대출을 이용하였으나, 코로나19 확산으로 매출이 급감하면서 운영자금 부족을 겪게 되었습니다.
이후 사고로 인한 입원과 매출 회복 지연이 겹치면서 추가 대출과 대환대출을 반복하였고, 채무 상환 부담이 커졌습니다.
이 사건은 사업자금 대출과 경영 악화로 채무액이 312,699,484원에 이른 30대 의뢰인의 개인회생 사례입니다.
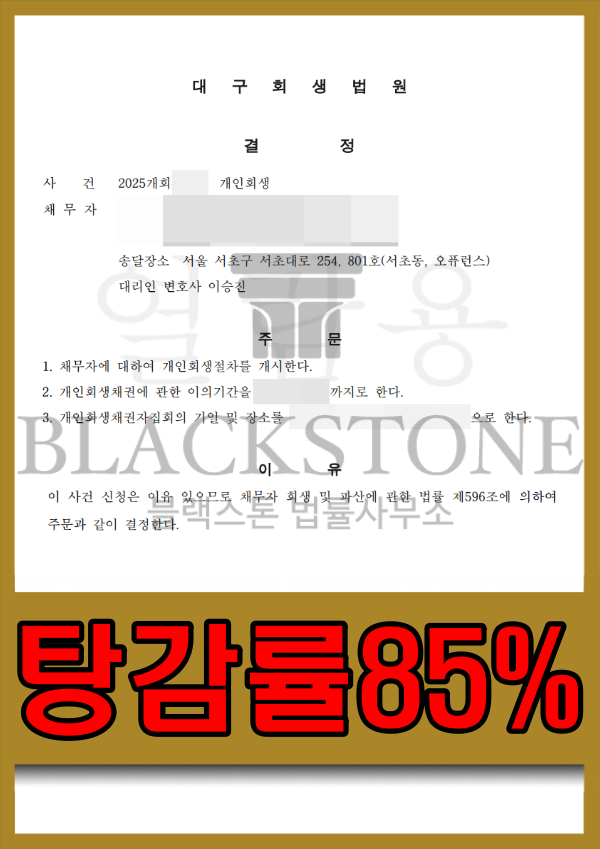
관할 법원은 대구회생법원이며, 월 변제금은 701,028원, 변제 기간은 60개월로 정리되었습니다.
2. 의뢰인의 상황
(1) 2019년 창업자금 대출, 코로나19로 매출 급감
의뢰인은 2019년 개인 사업을 시작하기 위해 기존 직장을 퇴사하였습니다.
매장 보증금과 집기를 마련하는 데 필요한 자금은 카드론과 은행 사업자대출을 통해 조달하였습니다.
개업 초기에는 영업이 원활하였으나, 코로나19 확산으로 매출이 급감하면서 운영에 어려움이 발생하였습니다.
부족한 운영자금을 확보하기 위해 코로나 정책자금대출을 받았지만, 관리비와 인건비 등 고정비를 충당하기에는 부족하여 추가 대출을 이용하게 되었습니다.
(2) 사고로 인한 입원과 매출 회복 지연, 반복된 대환대출
코로나19가 장기화된 상황에서 사고로 인한 입원까지 겹치면서 매출 회복은 더욱 지연되었습니다.
의뢰인은 사업자금을 마련하기 위해 저축은행 대출과 대환대출을 반복적으로 이용하였습니다.
이후 대출 거치기간이 종료되면서 상환 부담이 급격히 증가하였습니다.
정상적인 채무 상환이 어려워진 데다 추가 자금 조달도 불가능해지면서 사업을 유지하기 어려운 상황에 이르렀습니다.
(3) 폐업 후 취업하였으나 급여만으로 감당하기 어려웠던 채무
의뢰인은 결국 사업을 폐업하고 취업하여 채무를 상환하고자 노력하였습니다.
그러나 현재의 급여만으로는 누적된 채무를 감당하기 어려워 개인회생을 신청하게 되었습니다.
3. 채무 현황
채무액: 312,699,484원
재산 가치: 35,560,010원
직업: 직장인
수입: 2,136,236원
부양가족 수: 1명
4. 개인회생 결과
관할 법원: 대구회생법원
월 변제금: 701,028원
변제 기간: 60개월
총 변제액: 42,061,680원
탕감률: 85.8%
 ■ 30대 / 채무액 3억 1천 / 직장인 / 대구회생법원