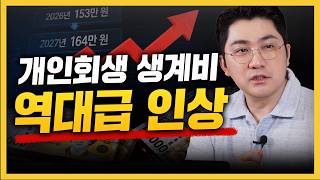
2026년 개인회생 최저생계비는 1인 가구 기준 약 153만 8천 원으로, 2025년 약 143만 2천 원보다 10만 원 넘게 올랐습니다(2025년 8월 발표 기준). 이승진 변호사는 최저생계비 인상 폭에 비해 소득이 따라가지 못하는 채무자가 많아 변제 부담이 상대적으로 커질 수 있으며, 독촉과 압류를 견딜 수 있는 경우에만 인상 시점까지 기다리는 것도 하나의 선택이라고 설명합니다.
핵심 정리
최저생계비는 보건복지부가 매년 8월 1일까지 발표하는 기준 중위소득의 60%로 정해집니다.
최저생계비 인상률은 2023년 5.47%, 2024년 6.09%, 2025년 6.42%, 2026년 6.51%로 해마다 역대 최대를 갱신했다고 설명합니다(영상 시점 기준).
2026년 기준 1인 가구 최저생계비는 약 153만 8천 원, 1.5인 가구는 약 203만 원으로, 1인 가구 월급 200만 원이면 약 46만 원을 매달 변제하게 됩니다(영상 시점 기준).
개인회생 변제금은 신청 시점의 최저생계비로 정해지므로, 소득이 늘지 않은 채 최저생계비만 오르면 기존 채무자는 실제 가용소득보다 많은 금액을 변제해야 하는 부담이 생길 수 있습니다.
기준 중위소득은 기초생활수급 등 복지 지원 기준으로 정해지는 것이어서 개인회생 채무자의 사정은 고려되지 않는다고 설명합니다.
기다릴 수 있다면 다음 해 최저생계비 적용을 기다리는 것도 방법이지만, 그 기간의 독촉 스트레스와 압류·가압류 압박을 견딜 수 있는지 먼저 따져야 합니다.
이 영상에서 답하는 질문
Q2026년 개인회생 최저생계비는 얼마인가요?
A영상 시점(2025년 8월 발표) 기준으로 1인 가구는 약 153만 8천 원, 1.5인 가구는 약 203만 원입니다. 최저생계비는 기준 중위소득의 60%로 정해집니다.
Q최저생계비가 오르면 개인회생 변제금이 줄어드나요?
A개인회생 변제금은 월 소득에서 최저생계비를 뺀 가용소득으로 정해지므로, 최저생계비가 오른 해에 신청하면 월 변제금이 줄어들 수 있습니다. 영상 예시로 1인 가구 월급 200만 원이면 2026년 기준 약 46만 원을 변제하게 되어, 1년 전 기준보다 매달 약 10만 원 적습니다.
Q개인회생 신청을 최저생계비가 오를 때까지 미루는 게 나을까요?
A이승진 변호사는 기다릴 수 있다면 기다리는 것도 하나의 선택이라고 설명합니다. 다만 그 기간 동안 독촉 스트레스와 압류·가압류 압박을 견딜 수 있는지를 먼저 고려해야 하며, 이를 견딜 수 있는 사람은 많지 않다고 말합니다.
설명: 블랙스톤 법률사무소 이승진 변호사
(대한변호사협회 등록 도산 전문 변호사, 등록 제15101호) · 영상 게시일(2025-08-24) 기준의 내용이며, 법령·실무·금융상품 조건은 바뀔 수 있습니다. 구체적인 사안은 상담을 통해 확인하시기 바랍니다.
· 검토일 2026-09-26
안녕하세요. 블랙스톤 법률사무소 이승진 변호사입니다.
2026년 최저생계비가 벌써 확정되어서 관련 소식을 전해드리겠습니다.
작년에 제가 '최저생계비가 역대 최대로 올랐다'라고 말씀드렸었는데
올해 또다시 역대 최대로 오릅니다.
최근 최저생계비가 매해 역대 최대를 갱신하고 있는데 관련하여 한번 설명드려보겠습니다.
영상 시청해주시고 내 사건을 가장 잘 도울 수 있는 사무실을 찾는데 도움이 되셨으면 좋겠습니다.
감사합니다.
영상 전체 내용
개인회생 최저생계비, 이대로 괜찮은 걸까? — 영상 전체 내용 정리
영상에서 이승진 변호사가 말한 내용을 자막을 바탕으로 읽기 쉽게 정리했습니다. 인사·상담 안내 등은 생략했고, 금액·기준 등은 영상 게시일(2025-08-24) 기준입니다.
질문: 지금 2025년인데 2026년 소식이 벌써 나왔나요? 올해 시작한 지 얼마 안 된 것 같은데요.
네, 2026년 최저생계비가 벌써 확정되었습니다. 최저생계비라는 것이 중위소득에 따라 정해지는 거예요. 중위소득의 60%가 최저생계비가 되는데, 중위소득은 8월 1일까지 보건복지부에서 정해서 발표하게 되어 있습니다. 이미 8월 1일이 지났으니 중위소득이 발표가 되었고요.
제가 작년에 말씀드릴 때 최저생계비가 역대 최대로 올랐다고 했어요. 그때가 6.42% 올랐었는데, 올해 다시 역대 최대로 오릅니다.
중위소득부터 말씀드리면 1인 가구는 256만 원, 2인 가구는 420만 원, 3인 가구는 536만 원, 4인 가구는 650만 원 정도가 돼요. 이 중위소득에 따라 개인회생에서 중요한 최저생계비는 어떻게 바뀌느냐. 1인 가구의 경우 153만 8천 원이 됩니다. 올해는 143만 2천 원이었어요. 약 10만 원 넘게 오르는 거죠.
그렇게 보면 매년 10만 원씩 오르고 있는 것 같기도 해요. 2023년에는 124만 원 정도였고, 2024년에는 135만 원 정도, 올해는 144만 원 정도, 내년에는 154만 원 정도. 그런데 한번 생각을 해 보게 돼요. 2023년에 비해서 사람들의 생활이 그만큼 나아졌나? 그렇지 않거든요.
개인회생이나 파산을 하는 사람 중에 1인 가구, 1.5인 가구 비율이 제일 많아요. 거의 80~90%는 될 텐데, 이 부분만 집중적으로 말씀드리면 1인 가구는 방금 말씀드렸듯이 154만 원 정도이고 1.5인 가구는 203만 원 정도예요.
이것이 최저생계비가 되니까, 예를 들어 1인 단독 가구라면 월 급여에서 154만 원을 뺀 나머지를 변제하게 돼요. 월 급여가 200만 원이라면 200에서 154를 빼니까 46만 원씩 매달 변제하게 되겠죠. 올해 신청한 사람은 144만 원을 뺀 금액을 변제하게 되니까 10만 원을 더 변제하게 될 거예요.
정리하자면 올해 신청한 사람이 56만 원을 변제할 때 2026년부터 시작한 사람은 10만 원 더 적은 46만 원씩 변제하게 되죠. 36개월 변제를 하게 되면 약 360만 원이 되니까 적은 금액은 아니에요.
1.5인 가구도 마찬가지로 203만 원이 최저생계비로 빠지고 나머지가 가용소득이 되는데, 1.5인 가구에 해당하는 분들은 배우자가 소득 활동을 하고 자녀가 한 명 있는 경우예요. 자녀에 대한 공동 부양 의무가 있으니까 1.5인으로 부양가족 신청을 하게 됩니다. 이분들은 월 300만 원을 번다면 300에서 203만 원을 뺀 97만 원씩 36개월간 변제하게 됩니다.
질문: 저희가 2023년에 유튜브를 시작했는데, 변호사님이 최저생계비 얘기를 해 주실 때마다 또 한 해가 끝나는구나 하는 생각이 드는 뉴스 같기도 해요. 이 얘기를 들으시는 분들이 그러면 좀 기다려 볼까 생각하실 텐데, 기다리는 게 합리적일까요?
이게 문제예요. 최저생계비가 매년 큰 차이가 없을 때는 지금처럼 신청 시 기준으로 최저생계비를 산정하고 몇 년 동안 나머지 가용소득으로 변제하더라도 사람들의 삶에 큰 영향이 없었어요. 예전에는 경제 상황도 지금보다 나았기 때문에 소득이 증가하는 경우도 많았는데, 요즘은 그렇지 않아요.
특히 자영업자 같은 경우에는 최저생계비는 늘어만 가는데 소득은 점점 줄어들고 있거든요. 사실 대기업을 제외하고는 그런 사람들이 대다수인 사회가 되었는데요.
2023년에 신청하신 분이 그때 월 180만 원 소득을 올리고 있었고, 133만 원의 최저생계비를 인정받으면서 매달 50만 원 가까이 5년간 변제하는 변제계획을 냈다고 해 볼게요. 그러면 앞으로 2년이 더 남았는데, 내년 기준으로 180만 원에서 최저생계비 153만 원을 빼면 실제 가용소득은 27만 원뿐인데 47만 원을 변제해야 하는 굉장히 불합리한 상황에 처하게 되는 거죠.
이 사람이 직장인이라서 연봉 인상이 꾸준히 되었다면 어떻게 할 수 있겠지만, 사실 6.4% 수준의 최저생계비 인상률은 웬만한 기업의 연봉 인상률보다도 높거든요. 그만큼의 소득 증가가 따라가지 못할 거예요.
물론 중위소득은 개인회생 채무자들을 고려해서 결정되는 건 아니에요. 보건복지부에서 기초생활수급자나 의료급여 수급자 같은 사람들을 지원할 때 일정 금액 이하인 사람만 지원하게 되어 있어요. 보건복지부는 그런 목적에서 기준을 정해 열심히 올리는데, 개인회생을 하는 채무자 입장에서는 이게 좀 상충이 돼요.
대기업에 다니면서 연봉 인상률이 최저생계비 인상률보다 높은 사람은 최저생계비가 인상되는 게 좋을 수도 있죠. 그런데 대다수의 사람들은 소득 증가율이 최저생계비 인상률보다 낮기 때문에 개인회생을 하면서 지속 가능성이 떨어질 수밖에 없어요. 점점 힘들어지는 거죠. 이 부분에 대한 고려가 전혀 안 되어 있는 게 조금은 안타깝습니다.
그래서 질문에 대한 답변을 드리자면, 지금 신청할 수 있는데 내년까지 기다릴 수 있다면 기다리는 게 좋아요. 그런데 이렇게 기다리는 분들이 고려해야 할 것은, 그 기간 동안 장기간의 독촉 스트레스를 과연 버틸 수 있는가입니다. 사실 그것을 못 하기 때문에 개인회생을 하는 거거든요. 그리고 압류나 가압류가 들어왔을 때 그 압박을 견딜 수 있는가. 사실 이걸 견딜 수 있는 사람은 많지가 않아요.
그래서 결과적으로 개인회생에 들어오는 분들은 어쩔 수 없이 최후의 수단으로 들어오는 분들이 대부분인데, 나는 좀 버틸 수 있고 한 달에 10만 원이라도 생계비를 더 챙기고 싶다, 이런 분들은 기다릴 수 있다면 기다리는 것도 하나의 선택이죠.